Dal 1° ottobre 2026 un'azienda sammarinese può emettere la fattura elettronica anche verso un cliente sammarinese: è la fatturazione elettronica interna. Dal 1° gennaio 2027, per chi ha dichiarato almeno 100.000 € di ricavi, diventa un obbligo. Con l'Italia la fattura elettronica esiste dal 2021: ora arriva anche nelle operazioni interne alla Repubblica.
Il cambiamento è più grande di quanto sembri. Una fattura scartata dal sistema si considera non emessa. Il termine per trasmetterla si conta da un fatto preciso: la consegna dei beni, la fine del servizio o il pagamento. E il cliente che non la riceve ha un obbligo suo.
Questo articolo ricostruisce cosa dicono il Decreto Delegato 133/2026 e le regole tecniche dell'Ufficio Tributario, e chiude con le cose da preparare entro dicembre. Le regole citate vengono dai testi ufficiali, elencati in fondo.
Il calendario, in tre date
| Da | Che cosa cambia |
|---|---|
| 1° ottobre 2026 | la fatturazione elettronica interna è facoltativa: chi vuole la adotta, in alternativa alla carta |
| 1° gennaio 2027 | diventa obbligatoria per chi supera la soglia; per gli altri valgono le nuove regole sulla fattura cartacea |
| 1° gennaio 2028 | si applicano le sanzioni: 100 € per ogni fattura o nota di variazione omessa o trasmessa in ritardo |
Il 2027, quindi, è un anno di obbligo senza sanzioni, non un anno di proroga. Le fatture emesse nel 2027 restano soggette ai termini e alle regole: cambia soltanto che omissioni e ritardi non sono ancora sanzionati.
Per lo Stato, la Pubblica Amministrazione e gli Enti Pubblici le date sono diverse: il decreto rinvia a un regolamento attuativo successivo.
Chi è obbligato, e chi resta sulla carta
L'obbligo riguarda gli operatori economici, le imprese agricole e gli enti pubblici e privati in possesso di un codice operatore economico, il COE. Vale per le fatture verso altri operatori sammarinesi con un COE.
Sono esclusi i soggetti che hanno dichiarato ricavi inferiori a 100.000 € nell'anno solare precedente. Il testo non precisa, per il primo anno di applicazione, quale dichiarazione conti: è una verifica da fare oggi con chi tiene la contabilità, non a gennaio.
Due regole del decreto vanno lette con attenzione:
- chi supera la soglia, o sceglie di aderire, resta nella fatturazione elettronica anche negli anni successivi. Un anno sotto i 100.000 € non riporta alla carta;
- chi resta escluso emette fatture cartacee, ma con gli stessi dati delle elettroniche. Dal 2027 anche la fattura su carta riporta quello che il regolamento tecnico richiede, compreso il tipo merce.
Il formato: la fattura italiana, con regole sammarinesi
Il file è un XML nel formato FatturaPA, lo stesso usato in Italia, secondo lo schema pubblicato dall'Ufficio Tributario. Sopra, il Documento B aggiunge vincoli che valgono solo per le operazioni interne.
| Elemento | Regola sammarinese |
|---|---|
| Codice destinatario | sempre sette zeri, 0000000: la fattura arriva nell'area riservata del cliente su TribWeb |
| Chi emette e chi riceve | identificati dal prefisso SM e dal COE; HUB-SM verifica che il cliente esista in Anagrafe Tributaria, altrimenti scarta il file |
| Imposta | non si espone: aliquota zero e natura N4, il codice dell'operazione esente, su ogni riga e su ogni riepilogo |
| Tipo merce | obbligatorio su ogni riga con un importo, con uno dei cinque codici della tabella sotto |
| Tipi di documento | fattura, acconto, nota di credito, nota di debito, autofattura del cliente |
| Fatture per file | una sola |
| Nome del file | SM, il COE a cinque cifre, un progressivo; un nome già usato non si riusa, nemmeno dopo uno scarto |
Il tipo merce serve alla gestione dell'imposta monofase, cioè l'imposta sammarinese sulle importazioni, che fra operatori sammarinesi non si espone come voce separata. I codici sono cinque:
| Codice | Che cosa indica |
|---|---|
| 1 | materie prime |
| 2 | servizi in conto lavoro con materie prime |
| 3 | servizi in conto lavoro senza materie prime, e prestazioni di servizi (Legge 131/1991) |
| 4 | beni di consumo |
| 7 | beni strumentali |
Una fattura contiene un solo gruppo: beni (codici 1, 4 e 7), oppure conto lavoro con materie prime (2), cioè una lavorazione per un'altra azienda con materiale proprio, oppure servizi (3). Chi vende beni e servizi allo stesso cliente emette due fatture. Conviene saperlo già quando si scrive il preventivo.
Per i beni e per il conto lavoro con materie prime il documento di trasporto è obbligatorio, e la fattura ne riporta numero e data. Per i servizi è facoltativo.
Il percorso: HUB-SM e TribWeb
Le fatture interne passano da HUB-SM, la struttura dell'Ufficio Tributario che già gestisce l'interscambio con l'Italia. Le strade per trasmettere sono due: il caricamento del file da TribWeb, l'applicazione dell'Ufficio Tributario nel Portale della Pubblica Amministrazione, oppure il collegamento diretto del gestionale con HUB-SM, attraverso un web service.
Entrambe richiedono un token, cioè un codice di accesso personale, che si genera da TribWeb. È legato al profilo dell'utente che lo ha generato, vale un anno, e quello già usato per le fatture verso l'Italia vale anche per le interne.
Il file attraversa due controlli. Al caricamento HUB-SM calcola l'impronta del file, un codice ricavato dal suo contenuto che cambia se cambia anche un solo carattere, e ne verifica la struttura; poi, nell'elaborazione programmata, ne verifica il contenuto. Un file che supera entrambi viene messo a disposizione del cliente nella sua area riservata, e chi lo ha trasmesso riceve la ricevuta di consegna.
Due conseguenze pratiche:
- una fattura scartata si considera non emessa. Va corretta e trasmessa di nuovo, con un nome di file diverso, entro il termine;
- la fattura si perfeziona con la ricevuta di consegna, o con quella di impossibilità di recapito. Fino a quel momento è un file inviato, non un documento emesso.
Nel periodo facoltativo ogni azienda sceglie su TribWeb la propria data di avvio, dal menu Anagrafiche → Contribuente → «Modifica Inizio FE interna SM». La data si può cambiare fino al giorno prima; poi è definitiva, e da quel giorno le fatture interne si emettono in formato elettronico. HUB-SM accetta le fatture interne di un'azienda solo a partire dalla sua data di avvio.
I termini: due mesi, e da quando si contano
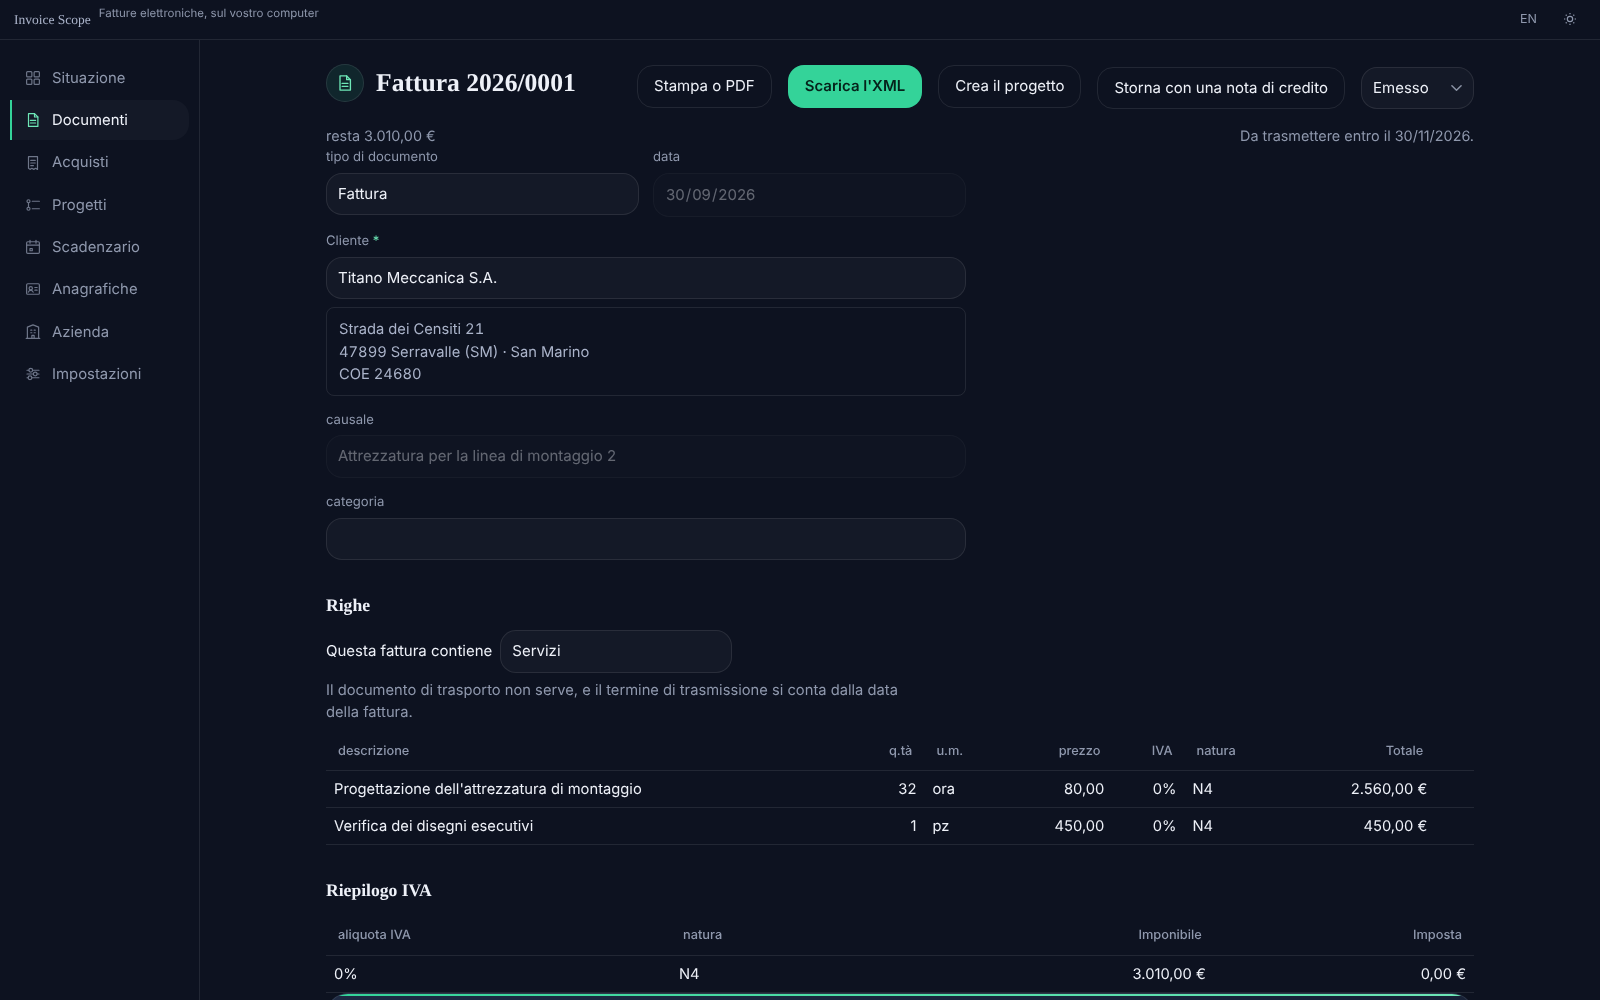
Il decreto fissa un termine per ogni tipo di operazione, e il Documento B lo traduce in una formula:
| Operazione | Termine di trasmissione |
|---|---|
| cessione di beni | fine del secondo mese successivo alla data del documento di trasporto |
| prestazione di servizi | fine del secondo mese successivo all'ultimazione del servizio; il controllo di HUB-SM lo conta dalla data della fattura |
| acconto o pagamento anticipato | fine del secondo mese successivo al pagamento, per l'importo pagato |
Se l'ultimo giorno è festivo, il termine passa al primo giorno non festivo. Un esempio: per merce consegnata con un documento di trasporto del 10 marzo 2027, la fattura va trasmessa entro il 31 maggio 2027.
La fattura si può sempre emettere prima. Per i rapporti continuativi oltre l'anno, senza pagamenti nel periodo, il termine cade alla fine del secondo mese dopo ogni anno solare.
Il cliente ha un obbligo suo
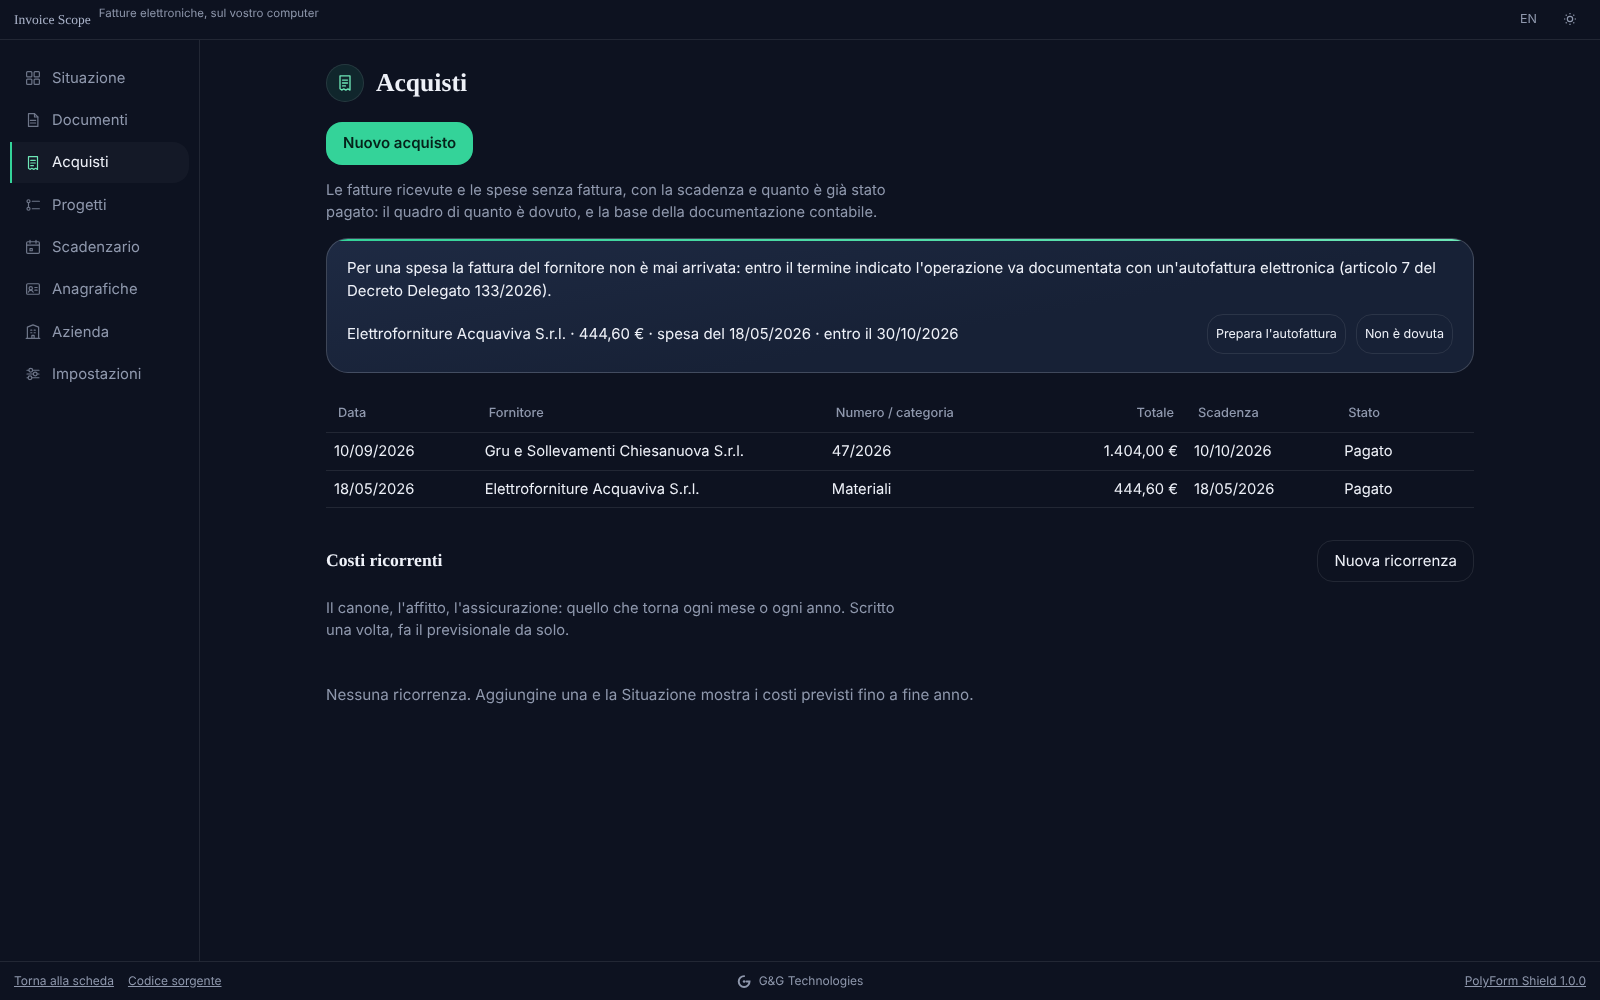
Si legge facilmente come un obbligo del fornitore, ed è del cliente. Se il cliente non riceve la fattura nei termini, trascorsi due mesi dalla scadenza del fornitore ha trenta giorni per trasmettere lui un documento sostitutivo: un'autofattura elettronica, che le regole tecniche chiamano TD29. Chi non è obbligato alla fattura elettronica presenta all'Ufficio Tributario un documento cartaceo con gli stessi dati.
La sanzione, se il cliente non provvede, è la stessa del fornitore: 100 €. Per un'azienda vuol dire tenere sotto controllo anche le fatture in arrivo, non solo quelle in uscita.
La conservazione resta a voi
L'Ufficio Tributario non conserva le fatture per conto delle aziende. Mette a disposizione un servizio di consultazione e di acquisizione in un'area di HUB-SM, ma la conservazione resta in capo all'operatore economico. Il decreto rinvia le regole a regolamenti successivi del Congresso di Stato, e fissa i termini a quelli dell'articolo 100 della Legge 166/2013.
Conviene quindi decidere fin da ora dove stanno, per ogni fattura, il file XML trasmesso e la ricevuta di HUB-SM. La ricevuta riporta l'impronta del file: confrontarla con quella del file conservato dimostra che il documento non è cambiato.
Con l'Italia e con l'estero
Per un'azienda sammarinese i flussi diventano tre, con tre regole diverse:
- verso l'Italia la fattura elettronica esiste dal 1° ottobre 2021 e passa da HUB-SM al Sistema di Interscambio italiano. Le fatture di prestazioni di servizi e di conto lavoro non vengono inoltrate, quindi al cliente italiano vanno consegnate per altra via;
- verso un altro sammarinese vale la nuova fattura interna descritta qui. Il formato è lo stesso, ma cambiano chi risulta come trasmittente, il codice destinatario e la natura dell'operazione;
- verso altri paesi nessuno dei due decreti prevede un formato elettronico: la fattura resta su carta, o in PDF.
I campi che cambiano fra il primo e il secondo caso sono proprio quelli che HUB-SM controlla. Per questo le regole del file non si scelgono dal solo paese di chi emette, ma dalla coppia: il paese di chi emette e quello di chi riceve.
Cosa fare, in ordine
- Verificare la soglia con chi tiene la contabilità, compresa la questione di quale anno conti per il 2027. La risposta decide tutto il resto.
- Controllare l'accesso a TribWeb: chi in azienda ha un profilo, con quali deleghe, e se il token è attivo. Scade dopo un anno.
- Raccogliere il COE di ogni cliente sammarinese. HUB-SM lo verifica in Anagrafe Tributaria, e un codice sbagliato fa scartare il file.
- Scegliere lo strumento che produce il file. Il Documento B lo dice esplicitamente: ogni operatore deve dotarsi di propri strumenti informatici, per esempio un software gestionale. La trasmissione si può anche affidare a un delegato.
- Provare prima dell'obbligo. La pagina ufficiale riporta le modalità di accesso a un ambiente di test di TribWeb; in alternativa si fissa una data di avvio nel periodo facoltativo e si comincia con poche fatture, sapendo che da quel giorno la carta non torna.
- Separare beni e servizi già nell'offerta, perché finiranno in due fatture distinte.
- Considerare emessa una fattura solo con la ricevuta di consegna, e conservare file e ricevuta insieme.
- Tenere uno scadenzario anche per le fatture dei fornitori sammarinesi, per sapere in tempo quando scatta l'autofattura.
Perché ne scriviamo
G&G Technologies è un'azienda sammarinese, e queste regole le abbiamo lette per intero per scrivere Invoice Scope, un'applicazione gratuita, con il codice pubblico, per preparare fatture elettroniche italiane e sammarinesi.
Per la fatturazione elettronica interna fa il lavoro descritto in questo articolo. Sceglie le regole del file dalla coppia dei paesi, scrive il codice destinatario a sette zeri, la natura N4 e il nome del file con il COE a cinque cifre, e un nome già usato non torna. Chiede il tipo merce una volta per documento, quindi beni e servizi non finiscono nella stessa fattura. Calcola il termine di trasmissione e lo mostra accanto al documento. Dagli acquisti rileva la fattura di un fornitore sammarinese che non arriva, e prepara la bozza dell'autofattura. Verso un paese senza formato elettronico non produce un file, e lo dice.
I limiti sono dichiarati nella sua scheda. L'applicazione non trasmette: il file si carica su TribWeb, come per le fatture verso l'Italia. Non si occupa della conservazione e non firma digitalmente. Gira nel browser, e i dati dei clienti restano sul computer di chi la usa.
Se il gestionale che usate già deve essere adeguato alle nuove regole, o avete un flusso che l'app non copre, si parte da lì: progettiamo e realizziamo anche software su misura.
Fonti
- Decreto Delegato 4 settembre 2026 n.133, Disciplina delle fatture nell'interscambio di beni e servizi tra operatori economici sammarinesi — soggetti obbligati e soglia (art. 2), termini (art. 3), scarto (art. 4), sanzioni (art. 6), obblighi del cliente (art. 7), conservazione (art. 8), calendario (art. 11).
- Regolamento 10 settembre 2026 n.28 — adotta le regole tecniche, aggiornabili con circolare dell'Ufficio Tributario.
- Documento A, Specifiche tecniche della fattura elettronica — la struttura del file, campo per campo, e la verifica del COE in Anagrafe Tributaria.
- Documento B, Modalità di trasmissione, ricezione e presentazione all'UO Ufficio Tributario — codice destinatario, natura N4, tipo merce, nome del file, formule dei termini, data di avvio, strumenti informatici.
- Segreteria di Stato per le Finanze e il Bilancio, Fatturazione elettronica interna — la pagina ufficiale con norme, manuali tecnici, schemi e la presentazione pubblica del progetto.
- Decreto Delegato 20 settembre 2021 n.163, Della fattura elettronica nell'interscambio di beni e servizi con l'Italia — l'interscambio con l'Italia dal 1° ottobre 2021, e le prestazioni di servizi che non vengono inoltrate al Sistema di Interscambio (art. 5).
Questo articolo ha finalità informative e non costituisce consulenza fiscale. Riflette i testi pubblicati al 6 ottobre 2026: le regole tecniche possono essere aggiornate con circolare dell'Ufficio Tributario. Per un caso specifico è opportuno rivolgersi al proprio commercialista o all'Ufficio Tributario.